İthalatta İndirimi Yasaklanan KDV’nin Tevsiki
Türkiye’nin dolaylı vergi sistemindeki bu köklü güncelleme, adeta bir deprem etkisi yaptı. 7846 sayılı Cumhurbaşkanı Kararını güncelleyen 57 Seri No.lu KDV Genel Uygulama Tebliği de yayınlandı. İthalat yapan işletmeler ile mali müşavirlerin operasyonel yükünü kökten değiştirdi. Gelir İdaresi Başkanlığı 27.07.2026 tarihinde geç kalan bir açıklama yaparak konuyu anlaşılır kıldı.
İthalatta gözetim uygulamaları, korunma önlemleri ve dampinge karşı vergiler kapsamında ödenen ve “fiktif matrah” üzerinden hesaplanan KDV’nin “191 İndirilecek KDV” hesabına alınması artık kesin bir dille yasak. Bu tutarların, indirim mekanizmasından çıkarılarak emtia niteliğine göre stok maliyetlerine (153/150) veya sabit kıymetlere (253/254) aktarılması yasal bir zorunluluk haline getirildi.
Kullanabileceğiniz, exe formatındaki programı, YouTube sayfamızdan indirebilirsiniz.
Ancak iş sadece muhasebe kaydını doğru yapmakla bitmiyor. Gelir İdaresi Başkanlığı (GİB), mükelleflerin bu yasağa uyup uymadığını proaktif olarak kanıtlamalarını (tevsik etmelerini) şart koşuyor. İşte bu noktada mali müşavirleri ve vergi departmanlarını zorlayıcı bir bürokratik süreç, altışar aylık dönemler halinde bekliyor.
2.600.000 TL Eşiği: İkili Raporlama Rejimi ve Kritik Tarihler
46 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliği’ne atıfla belirlenen 2.600.000 TL’lik ithalat bedeli eşiği, mükellefleri iki farklı yol haritasına ayırıyor. 27.07.2026 tarihli açıklama ile belirtilen limitin ithalata ilişkin değil, Gözetim Bedeline isabet eden KDV matrahı olarak belirtti. Bu durumda Gözetim bedeli ve buna ilave edilen vergilerin toplamı 2.600.000 TL sınırını aşarsa YMMM raporu gerekecek. Diğer durumda vergi dairesine dilekçe ile bildirim yeterli olacak.
Eşik Üstü İşlemler: İlgili 6 aylık periyotta, kısıtlamaya tabi ithalat bedelleri toplamı (KDV hariç CIF + diğer matrah unsurları) 2.600.000 TL’yi aşan sözde büyük ölçekli şirketler, süreci ancak bir Özel Amaçlı Yeminli Mali Müşavir (YMM) Raporu ibraz ederek veya mevcut Tam Tasdik Sözleşmeleri kapsamındaki yıllık raporlarına özel denetim açıklamaları ekleterek tamamlayabiliyor.
Eşik Altı İşlemler: Sınırın altında kalan mükellefler için YMM zorunluluğu bulunmuyor. Bu işletmeler, kendi kaşeleri ve mali müşavirlerinin imzasını taşıyan bir “Mükellef Bildirimi ve Detaylı Hesaplama Tutanağı” ile doğrudan bağlı bulundukları vergi dairesine beyanda bulunmakla yükümlü.
Zamanlama Riski: İkili sistemde takvim yılı altışar aylık iki döneme bölünmüş durumda. İlk dönem olan Ocak – Haziran analizi için son bildirim tarihi 31 Temmuz, ikinci dönem olan Temmuz – Aralık analizi için ise takip eden yılın 31 Ocak tarihidir. Bu sürelerin kaçırılması, doğrudan vergi incelemesi, vergi ziyaı cezaları ve KDV iade nakit akışının (HİS/İTUS) felce uğraması riskini taşıyor. Zamanla biraz tutarsız. KDV beyannameleri ayın 28’inde veriliyor. Ancak 6 aylık bildirim üç gün sonra, yani 31 Temmuz’a yetişmesi gerekiyor.
GİB Resmi Form Yayınlamadı: Operasyonel Çözüm Nerede?
Uygulayıcıların ve meslek mensuplarının sahadaki en büyük problemi ise, Gelir İdaresi Başkanlığı’nın bu tevsik yükümlülüğü için standart bir basılı form veya dijital şablon yayınlamamış olmasıdır. Mevzuatın dayattığı bu teknik boşluğu doldurmak, vergi ile muhasebe verilerini hatasız eşleştirmek ve binlerce satırlık gümrük beyannamelerini konsolide etmek tamamen meslek mensuplarının insiyatifine bırakıldı.
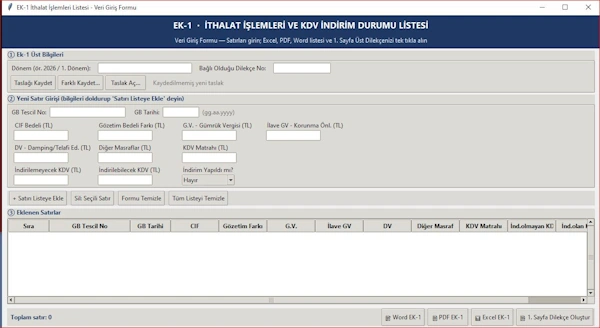
Tam da bu operasyonel kilitlenmeyi aşmak adına hazırladığımız ve , Python tabanlı algoritmayla çalışan ve vergi dairesinin beklentilerini birebir karşılayan otomatize bir Excel / PDF bildirim çözümü geliştirdik.
Otomatize Tutanak Şablonu Nasıl Çalışıyor?
Gümrük beyannamelerindeki karmaşık BİLGE sistemi vergi kodlarını (20, 21, 33 vb.) ve matrah unsurlarını manuel olarak ayrıştırmak büyük bir hata riski barındırır. Geliştirdiğimiz yazılım çözümü, sistemi iki temel evrak seti haline getirerek süreci saniyeler içinde tamamlamanızı sağlıyor:
1. Üst Yazı (Mükellef Dilekçesi – Sayfa 1): Firmaya ait tanıtıcı bilgilerin, vergi dairesinin, VKN ve ticaret sicil numaralarının yer aldığı ana şablondur. Sistem; girdiğiniz tüm Gümrük Beyannamelerinin (GB) CIF toplamlarını, KDV matrahlarını, toplam işlem adedini ve 2.600.000 TL eşiğinin altında kalındığına dair taahhüt metnini otomatik olarak konsolide edip Word veya PDF formatında döküm verir.
2. Detaylı Hesaplama Tutanağı (Ek Liste): Asıl denetim süzgecini oluşturan ve vergi dairesinin “Ek-1” olarak görmek istediği teknik listedir. Bu tabloya sadece Gümrük Beyannamesi tescil numarası ve tarihi, gerçek CIF tutarı, Gözetim/Yurt Dışı Gider farkı, Gümrük Vergisi ve İlave Gümrük Vergisi girilmektedir.
Otomatik Ayrıştırma Formülü: Algoritma, beyannamede tahakkuk eden toplam KDV içerisinden, fiktif gözetim matrahına isabet eden ve “İndirilemeyecek (Maliyete Atılacak) KDV” tutarını milimetrik olarak hesaplar. Aynı zamanda, yasal olarak “191 hesabında indirim konusu yapılan serbest KDV’yi” ayrıştırarak satır satır kanıtlar.
Örneğin; videodaki canlı anlatımımızda 245360… tescil numaralı ilk beyannamede 21,2 Milyon TL’lik CIF bedeli ile 8.322 TL’lik gözetim farkını işlediğimizde, sistem anında 2.163,80 TL’lik yasaklı KDV’yi maliyet kalemi olarak ayırmış; yasal indirilebilir kısmı ise 5.529.964,79 TL olarak tescillemiştir. İkinci beyanname örneğimizde (26365… tescil no) ise 125.251 TL’lik gözetim farkına isabet eden 32.565,26 TL’lik indirilemeyen KDV, sistem tarafından otomatik süzülmüştür. Anlaşıldığı gibi ithalat tutarı yüksek olmasına rağmen Gözetimden kaynaklanan KDV matrahı tutarın altında kaldığı için, beyan edilmiyor.
Sonuç: Cezalı Tarhiyatlara Karşı Entegre Savunma
57 Seri No.lu KDV Genel Uygulama Tebliği ile artık “ben kurallara uyuyorum” demek yeterli değildir; bu uyumu takvimine uygun şekilde formülize ederek idareye sunmak şarttır. Çapraz kontrollerde “191 İndirilecek KDV” hesaplarının gümrük tahakkuk cetvellerindeki toplam KDV ile tutmaması, sistem tarafından doğrudan “yersiz indirim” olarak algılanacak ve vergi ziyaı ile gecikme faizlerini tetikleyecektir.
Hem zaman aşımı risklerini sıfırlamak hem de saatler süren manuel hesaplama hatalarından kurtulmak için, bu rehber makaledeki mevzuat esaslarını dikkate alabilir; başlıklı YouTube videomuzdaki pratik adımları uygulayarak evrak setinizi saniyeler içinde oluşturabilirsiniz. Videonun açıklamalar kısmında yer alan Python kodunu ve Excel şablonunu indirerek operasyonel gücünüzü hemen artırın!